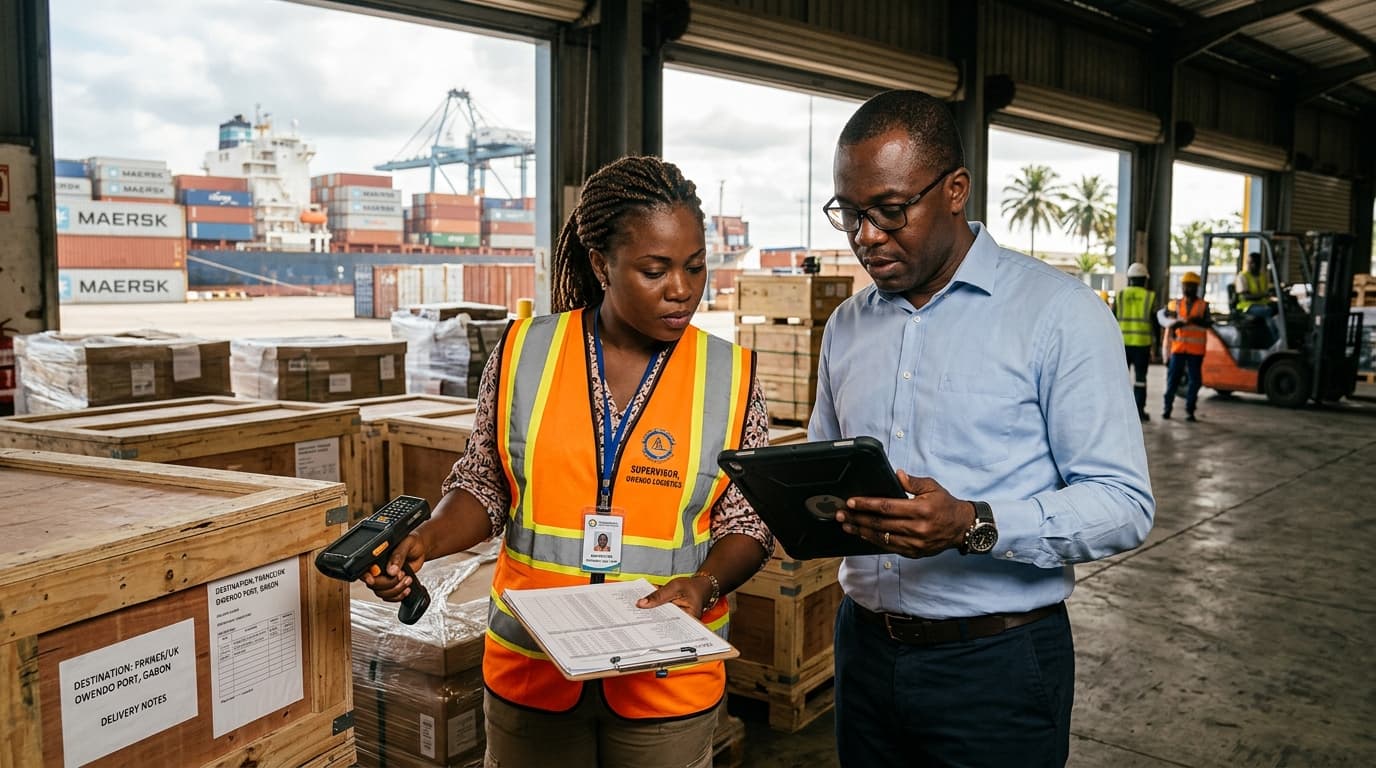
Vendredi matin, dans une entreprise industrielle à Owendo.
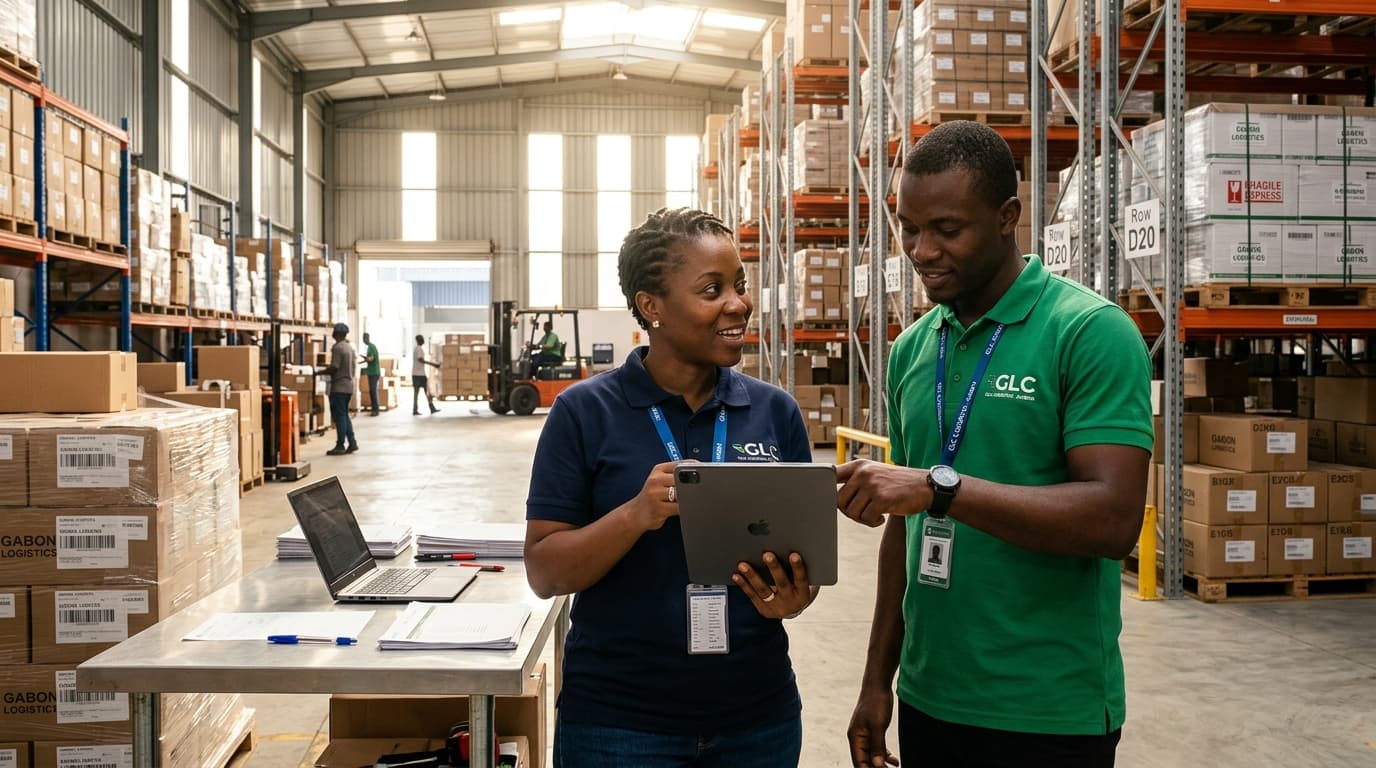
Une livraison de matières premières vient d'arriver sur le quai de déchargement. Le magasinier vérifie les caisses, compte les pièces livrées et signe le bon de transporteur. L'équipe d'atelier peut reprendre ses activités sans délai.
Quelques jours plus tard, une facture parvient au service comptabilité. Le comptable constate que le montant total correspond exactement à l'enveloppe prévue par le bon de commande. Le fournisseur est un partenaire habituel de Libreville. Les désignations semblent irréprochables.
Tout paraît parfaitement normal.
Sauf un détail déterminant.
L'entreprise avait commandé 50 unités. Le fournisseur n'en a déchargé que 48. Pourtant, la facture porte bien sur 50 unités.
Personne n'a nécessairement cherché à frauder : il peut s'agir d'une livraison fractionnée dont le reliquat arrive la semaine suivante, ou d'une simple maladresse d'édition chez le fournisseur. Mais une question de fond s'impose :
C'est tout l'enjeu du rapprochement à trois pièces (ou three-way matching). Cette discipline de contrôle interne permet de détecter les anomalies avant qu'elles ne se transforment en fuites de trésorerie, en litiges commerciaux ou en distorsions d'inventaire.
Le principe du « Rapprochement à 3 pièces » (Three-Way Matching)
Écart détecté : 2 unités (24 000 FCFA)
RÈGLEMENT BLOQUÉLe fournisseur réclame la totalité alors que 2 unités restent en reliquat sur le quai d'Owendo. Recommandation : Bloquer les 24 000 FCFA ou demander une facture rectificative à 576 000 FCFA.
1. Trois documents. Trois informations différentes.
Lorsqu'une entreprise réalise un achat, trois documents distincts interviennent. Ils concernent la même opération, mais n'ont ni la même valeur juridique ni la même portée probante :
Le bon de commande : ce que l'entreprise a décidé d'acheter
Le bon de commande formalise l'engagement contractuel envers le fournisseur. Il précise les références, les quantités, les prix unitaires négociés et les conditions de livraison convenues.
Dans notre exemple, il indique 50 unités à 12 000 FCFAl'unité, soit un engagement budgété de :
Le bon de commande prouve l'autorisation d'acheter. Mais il ne prouve en aucun cas que les marchandises ont été livrées.
La réception : ce qui est réellement arrivé sur site
Lorsque le camion se présente au port ou au dépôt d'Owendo, une personne habilitée compte physiquement les colis, contrôle leur état apparent et signe le bon de réception.
Dans notre exemple, le magasinier compte 48 unités. Il doit consigner strictement 48 unités, quel que soit le chiffre figurant sur le bon de commande. Cet enregistrement terrain est le seul garant de la réalité de votre stock physique.
La facture : ce que le fournisseur réclame
La facture exprime la créance du fournisseur. Elle peut correspondre à une livraison totale, partielle ou à un acompte. Dans notre cas, elle facture 50 unités pour 600 000 FCFA HT.
Une facture peut être parfaitement régulière sur le plan fiscal tout en exigeant le paiement d'articles non encore livrés.
2. Qu'est-ce que le rapprochement à trois pièces ?
Le rapprochement à trois pièces (three-way matching) consiste à aligner systématiquement ces trois sources avant toute mise en paiement :
- 1. Avons-nous commandé ce qui est facturé ? (Validation de l'engagement préalable).
- 2. Avons-nous réellement reçu ce qui est facturé ? (Contrôle physique des quantités acceptées).
- 3. Le fournisseur applique-t-il les tarifs convenus ? (Vérification du prix unitaire contractuel).
| Document examiné | Quantité constatée | Montant HT valorisé | Statut de contrôle |
|---|---|---|---|
| 1. Bon de commande (BC) | 50 unités | 600 000 FCFA | Engagement validé |
| 2. Réception magasinier (BR) | 48 unités | 576 000 FCFA | Réception partielle |
| 3. Facture fournisseur (FF) | 50 unités | 600 000 FCFA | Créance réclamée |
| Écart à clarifier avant paiement | − 2 unités | 24 000 FCFA | BLOCAGE RÉGLEMENT |
*Exemple chiffré à 12 000 FCFA l'unité HT. L'écart de 24 000 FCFA doit être documenté avant tout décaissement bancaire.
3. Pourquoi ces écarts passent-ils parfois inaperçus ?
Dans la plupart des PME en croissance, les services fonctionnent en silos étanches :
- Quand la comptabilité ne voit que la facture : le comptable voit 600 000 FCFA sur la facture et 600 000 FCFA sur le bon de commande. Faute d'accès direct au bon de réception, il valide le paiement les yeux fermés.
- Quand la réception reste sur papier au dépôt : le magasinier a consciencieusement noté « 48 unités reçues », mais son bordereau reste empilé dans un classeur sur son bureau d'entrepôt.
- Quand les livraisons arrivent en plusieurs fois : une commande livrée en trois camions successifs devient un casse-tête sans cumul automatisé des entrées.
- Quand le fournisseur réédite une facture sans annuler la première : risque immédiat de double règlement par chèque ou virement bancaire.
4. Les six écarts les plus courants et comment les traiter
| Type d'anomalie | Cas concret | Procédure de résolution recommandée |
|---|---|---|
| 1. Livraison incomplète | 50 commandées · 48 reçues · 50 facturées | Payer uniquement la part reçue (576 000 FCFA) ou exiger une facture rectificative d'avoir pour les 2 unités en reliquat. |
| 2. Hausse tarifaire unilatérale | Commandé à 15 000 FCFA · Facturé à 16 000 FCFA | Rejeter la majoration de prix (+ 20 000 FCFA) sauf avenant écrit préalablement signé par la direction des achats. |
| 3. Surplus non autorisé | 100 unités commandées · 110 reçues au dépôt | Isoler les 10 unités surnuméraires en zone de quarantaine. Ne jamais les enregistrer en stock sans accord de régularisation. |
| 4. Facture anticipée | Facture reçue avant tout déchargement physique | Enregistrer la facture en statut « En attente de livraison ». Aucun bon à payer (BÀP) ne peut être émis sans signature du magasinier. |
| 5. Marchandises non conformes | 30 reçues, mais 5 défectueuses ou hors cote | Établir un procès-verbal de non-conformité. Déduire la valeur des 5 pièces du paiement ou exiger leur remplacement immédiat. |
| 6. Doublon de facturation | Même facture transmise par email puis par courrier | Contrôle strict d'unicité sur le couple [Fournisseur + N° de Facture] dans le système comptable. |
5. Les livraisons partielles : le cas que toute PME doit savoir gérer
Sur les chantiers industriels ou dans le négoce à Libreville, les livraisons s'échelonnent fréquemment selon les arrivages au port d'Owendo. Reprenons notre commande de 50 unités découpée en 3 rotations :
| Rotation de livraison | Quantité livrée | Cumul physique reçu | Reliquat restant à livrer | Plafond facturable autorisé |
|---|---|---|---|---|
| 1ère livraison (Lundi) | 20 unités | 20 unités | 30 unités | 240 000 FCFA max |
| 2ème livraison (Mercredi) | 18 unités | 38 unités | 12 unités | 456 000 FCFA max |
| 3ème livraison (Vendredi) | 12 unités | 50 unités | 0 unité (Solde) | 600 000 FCFA total |
La règle d'or du DAF : le cumul des factures payées ne doit à aucun moment excéder la valeur du cumul physique reçu et réceptionné.
6. Qui doit contrôler quoi dans l'entreprise ?
La solidité du rapprochement repose sur le principe fondamental de séparation des tâches :
- Service Achats : négocie les tarifs, passe le bon de commande et gère les litiges contractuels de prix avec le fournisseur.
- Magasinier / Réceptionnaire : compte physiquement les pièces déchargées et atteste de leur état au dépôt d'Owendo. Il ne voit pas les prix.
- Comptabilité fournisseurs : rapproche les 3 pièces, vérifie les mentions fiscales gabonaises (NIF, RCCM) et prépare l'écriture SYSCOHADA (débit 601 / crédit 401).
- Direction Financière / DAF : émet le bon à payer (BÀP) définitif et ordonnance le virement bancaire.
Téléchargez le Kit Achats PME : grille de rapprochement 3 pièces, matrice des seuils et modèle de DA au format Excel.
7. Facture fiscalement conforme et facture commercialement correcte
Il est impératif de distinguer deux niveaux de vérification qui sont trop souvent confondus :
- La conformité fiscale (DGI Gabon) : présence du NIF, de la raison sociale exacte, du numéro chronologique, du taux de TVA (18 % ou 10 %) et de la CSS (1 %). Une facture sans NIF valide n'est pas déductible fiscalement.
- L'exactitude commerciale : conformité des quantités et des prix unitaires avec les marchandises réellement acceptées en stock.
Une facture peut être fiscalement irréprochable tout en vous réclamant 24 000 FCFA de marchandises jamais livrées !
8. Faut-il bloquer toutes les factures qui présentent un écart ?
Une saine gestion financière impose de définir des règles de tolérance écrites :
- Écart d'arrondi (< 500 FCFA) : tolérance automatique pour éviter de bloquer un paiement pour des centimes d'arrondi de taxe.
- Écart de prix unitaire : tolérance zéro. Toute hausse tarifaire doit faire l'objet d'une approbation expresse du service Achats.
- Écart de quantité : paiement partiel strict sur la base des unités reçues, et mise en attente du solde jusqu'à livraison du reliquat.
9. Comment mettre en place un rapprochement fiable en six étapes
- Étape 1 : Numéroter systématiquement les commandes — Aucune commande ne doit être passée sans numéro de BC unique.
- Étape 2 : Enregistrer la réception au quai le jour même — Le magasinier consigne les quantités réelles sans attendre la facture.
- Étape 3 : Centraliser la réception des factures — Une adresse email unique (ex :
factures@entreprise.ga) pour bannir les documents perdus. - Étape 4 : Rapprocher ligne par ligne — Quantités, références, prix unitaires et cumuls de livraisons.
- Étape 5 : Attribuer chaque anomalie à son responsable métier.
- Étape 6 : Archiver le dossier d'achat complet (DA + BC + BR + Facture + Preuve de virement).
10. Les indicateurs à suivre pour savoir si votre contrôle fonctionne
- Taux d'anomalies de facturation : pourcentage de factures reçues nécessitant une réclamation (visez moins de 5 %).
- Délai moyen de déblocage des litiges : temps nécessaire pour obtenir un avoir ou une livraison de reliquat.
- Montant des trop-perçus évités : volume financier des erreurs détectées avant décaissement bancaire.
- Taux de rapprochement préalable : pourcentage des décaissements ayant suivi le contrôle à 3 pièces (visez 100 %).
11. Comment Timmy relie les commandes, les réceptions et les factures
Réconcilier manuellement des classeurs papier, des bons de livraison griffonnés et des factures PDF reçues par WhatsApp est la première source d'erreurs comptables.
Avec le module Timmy Achats & Fournisseurs, la traçabilité est native :
- Lien automatique 3-voies : chaque facture déposée par votre fournisseur via son lien personnel est automatiquement rapprochée de la commande d'origine et des réceptions saisies au dépôt.
- Détection instantanée des écarts : Timmy surligne en rouge toute différence de quantité ou hausse tarifaire non autorisée.
- Gestion intelligente des reliquats : les livraisons partielles sont cumulées sans risque de double facturation.
- Génération de l'écriture SYSCOHADA : une fois le bon à payer validé, l'écriture est prête pour votre journal des achats sans ressaisie manuelle.
12. La checklist à utiliser avant le règlement d'une facture fournisseur
| Point de contrôle | Question de vérification | Validation requise |
|---|---|---|
| 1. Identité légale | Le NIF, le RCCM et la raison sociale du fournisseur sont-ils valides ? | Oui (Obligatoire DGI) |
| 2. Commande formelle | La facture mentionne-t-elle le numéro d'un bon de commande préalablement approuvé ? | Oui |
| 3. Réception physique | Un bon de réception signé par le magasinier atteste-t-il de l'arrivée des marchandises ? | Oui |
| 4. Concordance quantité | La quantité facturée est-elle égale ou inférieure au cumul des unités acceptées ? | Oui (Écart = 0) |
| 5. Conformité des prix | Le prix unitaire HT correspond-il au devis négocié, sans frais cachés ? | Oui |
| 6. Unicité de la facture | Ce numéro de facture a-t-il déjà fait l'objet d'un règlement précédent ? | Non (Pas de doublon) |
| 7. Coordonnées bancaires | Le RIB de virement correspond-il à l'entité légale titulaire du compte ? | Oui |
Conclusion — Avant de payer, assurez-vous de comprendre ce qui a été livré
Revenons à notre livraison d'Owendo : 50 unités commandées, 48 déchargées et 50 facturées.
Sans rapprochement méthodique, votre entreprise aurait décaissé 600 000 FCFA sans s'apercevoir que 24 000 FCFA de matériel manquaient à l'appel. Avec une procédure claire, l'anomalie est arrêtée net avant le virement bancaire, le fournisseur est averti avec courtoisie et le stock de votre atelier reste sous contrôle absolu.
Bien acheter ne s'arrête pas à passer commande. C'est aussi savoir exactement ce qui est entré dans votre entreprise, ce qui est dû, et pourquoi.
- Microsoft Learn — Three-Way Matching Policies in Accounts Payable : guide technique sur les principes de rapprochement entre bons de commande, réceptions d'articles et factures fournisseurs.
Vos commandes, vos réceptions et vos factures enfin reliées.
Avec Timmy Achats & Fournisseurs, suivez vos réceptions au magasin, centralisez vos factures et éliminez définitivement les erreurs de double facturation.